有位读者去年拿到保险卡,一直放在抽屉里。今年春天发烧,去了一家离家最近的诊所,前台问有没有保险,他把卡递过去,签了字,看完就走,没付钱。两个月后收到一张账单,全额,一分没少。打电话过去,对方说这家诊所不在他的保险网络内,只能按网络外标准处理,而网络外那档的年度额度他还没走完。
保险卡不等于免费。它只证明你手上有一份合同,而合同里有三笔钱要你自己出。这三笔钱的先后顺序,决定了你什么时候掏钱、掏多少、以及事后能不能要回来。
一、先分清三笔钱
保费是你每月交给保险公司的钱,和这次看病无关。真正的分界线在下面三笔。
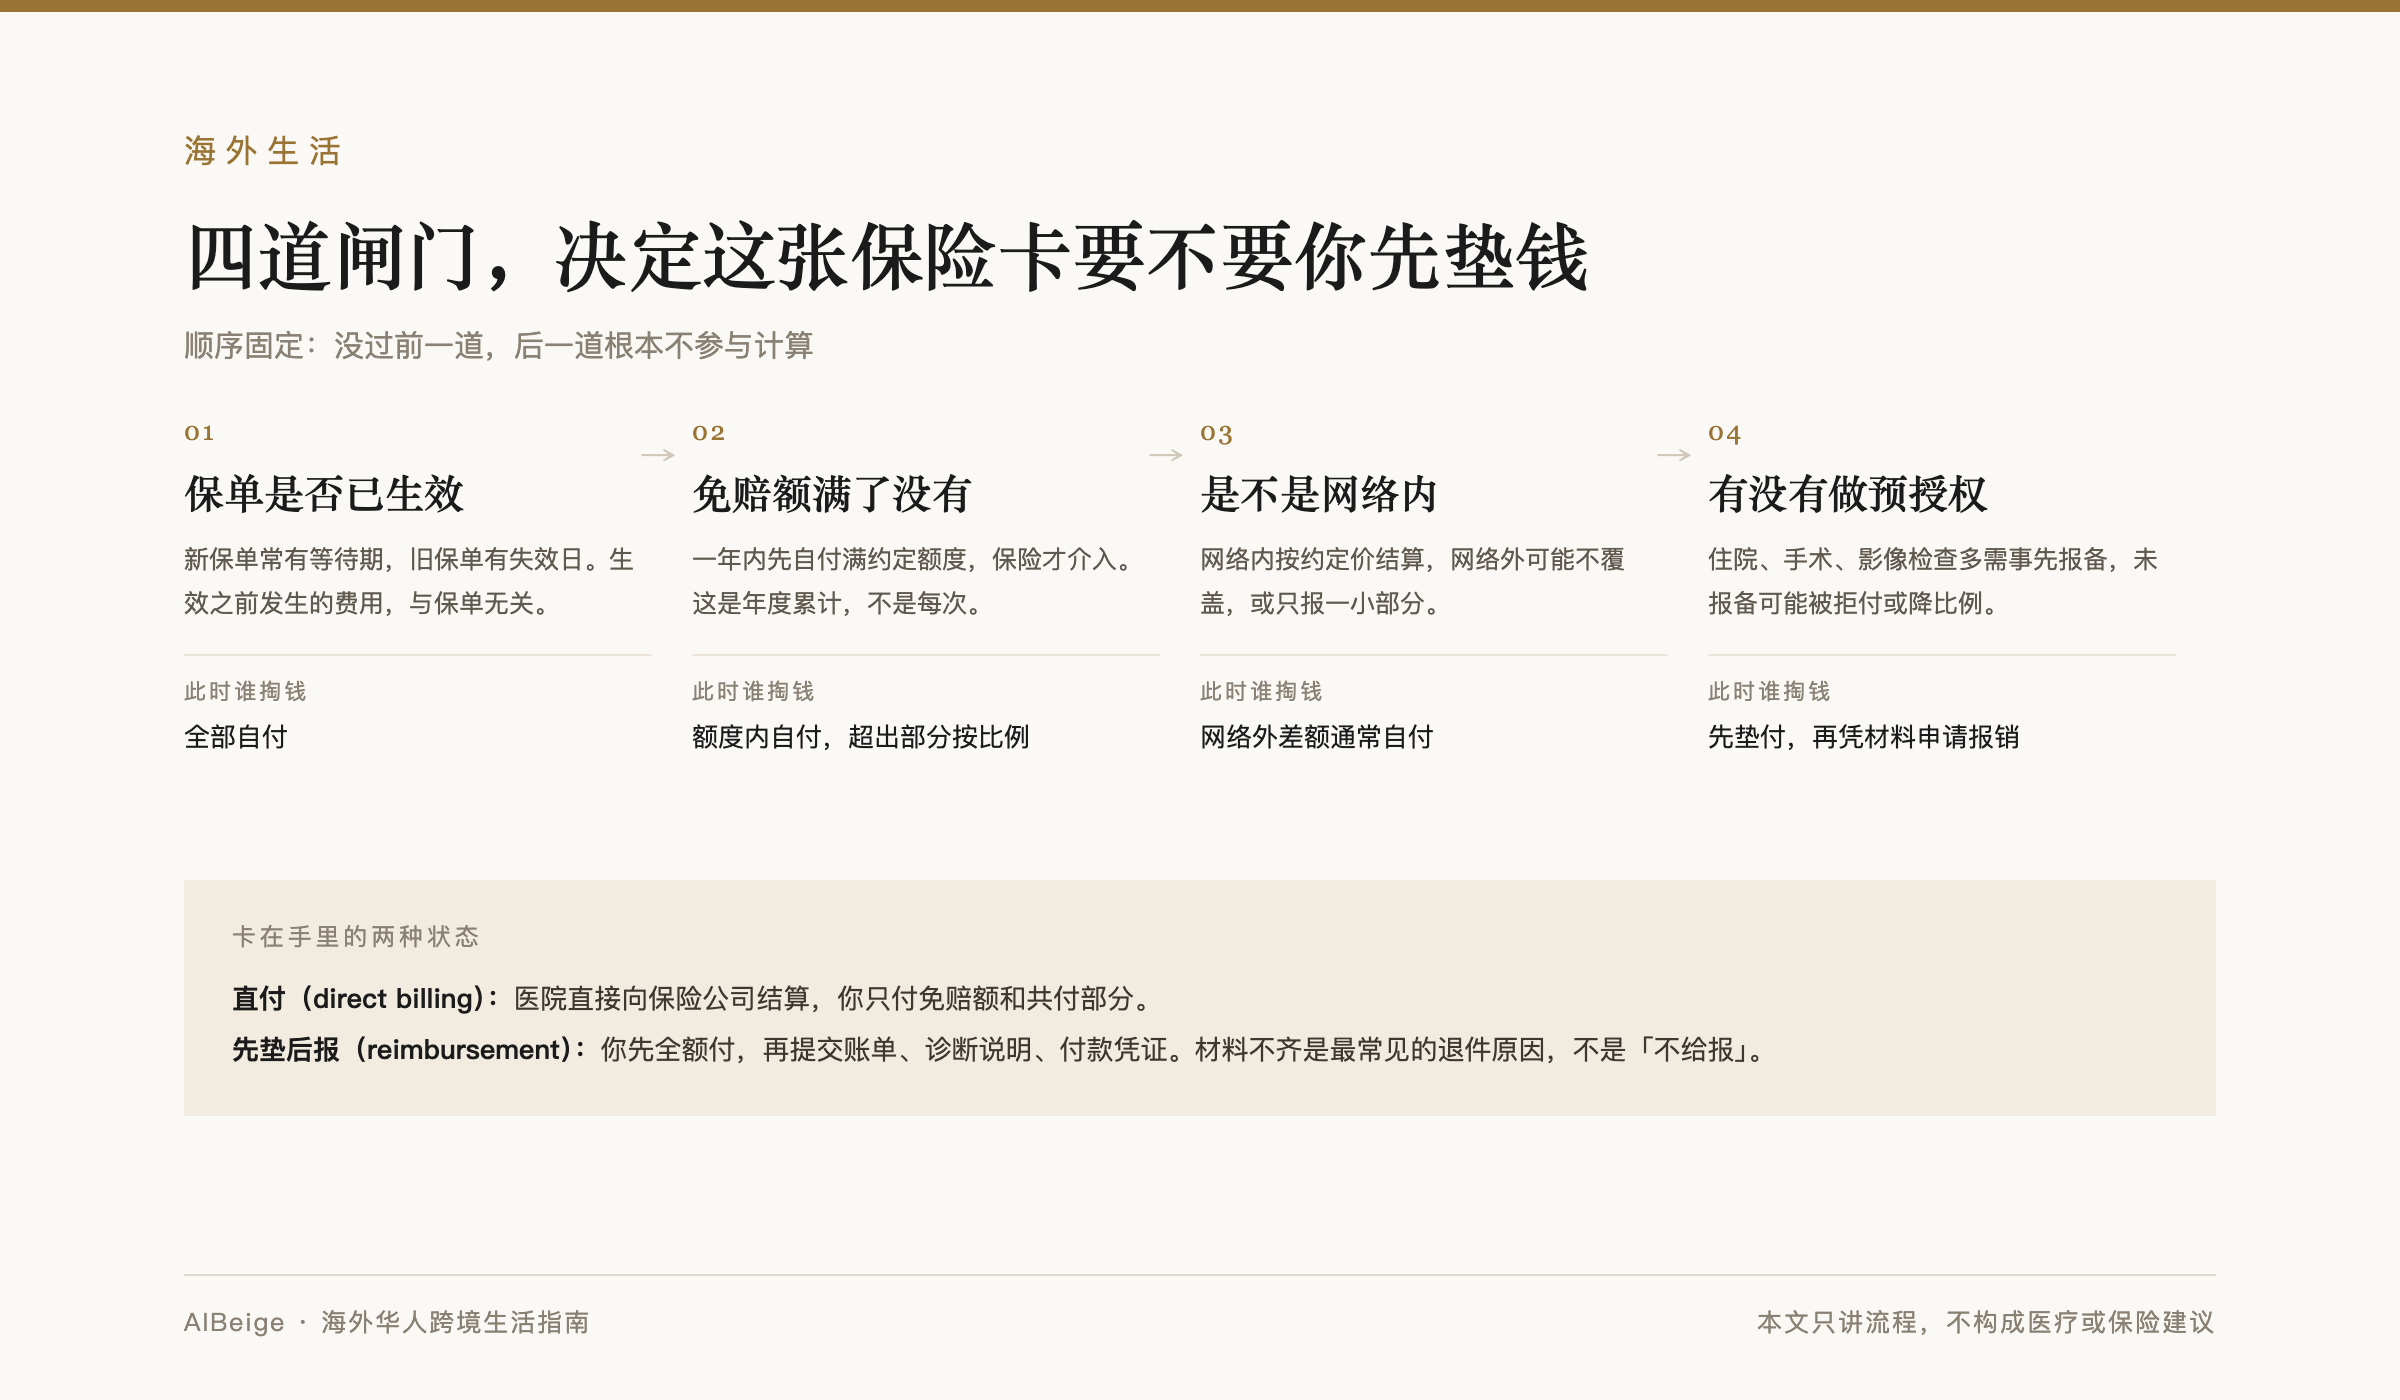
免赔额是每年你要先自掏腰包走完的一定额度,额度内的费用保险完全不参与,走完才开始按比例分担。它按保单年度重置,不是按日历年,也不是按你搬家的时间——这一点年底最容易算错。
共付是每次看诊固定的一笔,比如二十块,和总费用高低无关。共保则是按比例分,比如保险付八成、你付两成。两者可能同时存在,也可能只有其中一个,看条款怎么写。
自付上限是这一年你最多掏多少,超过就不再掏。这是整套条款里唯一一个保护你的数字,也是最该在办卡那天记住的数字。
二、网络内和网络外,差价不在比例上
保险公司和一部分医疗机构签了协议价。同一项服务,挂牌价一千,协议价可能只有四百。你在网络内按四百结算,网络外按一千。「报销七成」这句话本身没有意义,得先问清是按哪个基数报的七成。
更麻烦的是差额账单。网络外的机构收不到保险认可的全额,可能把差额直接开给你,这笔钱保险不管。有些地方对这种情况有立法限制,有些地方没有,同一国家不同州、省之间都能不一样。
动作其实很简单:去之前把会员号报给前台,让对方确认在网,或者自己先查保险公司的名录。一分钟的事,能省掉后面两个月的电话。
三、预授权是「先获批」,不是「事后报销」
住院、手术、影像检查、部分专科用药,通常要先向保险公司申请预授权。获批之后再做的,按约定结算;没获批就做的,保险可以整笔拒付,而且事后补申请经常不被接受。
处理时限各家不同,急诊一般例外。理解这一点的关键是:预授权审的是「这项服务在不在承保范围内」,不是「你该不该做」。它不评价病情,只核对条款和代码。所以提交时材料要齐,缺一项就退回重来,时间都耗在补件上。
需要预授权的项目清单每年都会调整,同一份保单续保之后也可能变。做之前查当年的条款,不要拿去年的经验套今年的单子。批准编号要记下来,预约时和看诊当天都用得上。
四、从看诊到结清的六个环节
- 确认在网。打客服电话或查官网名录,别只信前台的口头答复。
- 查免赔额余额。App 里通常能看到今年还剩多少没走完,这决定了这次大概要自付多少。
- 需要预授权的先提交,拿到批准编号再预约,别先约后补。
- 看诊当天保留全部单据:收据、项目清单、代码页,拍照存档。
- 等结算说明,也就是保险公司寄来的那份对账单。它不是账单,但它决定了账单上的数字对不对。
- 核对对账单与医院账单是否一致。不一致先找保险公司,不要先付钱——付了再追,难度翻倍。
第五步最容易被跳过。对账单是唯一一份写明「保险认了多少、你为什么还欠」的文件。没有它,你没法判断那张账单是错的,还是你确实欠着。
这六个环节的正常节奏大致是:看诊当天出收据,机构在两周内寄账单,保险公司收到申报后三到六周出对账单。超出这个范围还没有动静,就该主动打电话查申报号,而不是坐在家里等。等过了申诉时限,事情会麻烦得多。
五、按场景给结论
学生保险。额度低、网络窄,先查学校健康中心在不在网,通常是最便宜的一档。校外机构动不动就出网,去之前一定要确认。
雇主保险。入职那天只看三个数字:免赔额、自付上限、网络覆盖范围。其余条款可以慢慢读,这三个决定了你今年会不会被账单打懵。
旅行险。大多是先付后报。保留原件和付款凭证,注意报案时限,常见是三十天内,别等回国再想起来。急诊和门诊的报案口径也可能不同。
给父母买的短期险。既往症通常不保,这一条写在除外责任里而不是保障表里。买之前把除外那几页读完,比看保额有用。
六、四个最容易踩的坑
- 把保险卡当支付卡。刷了不等于付了,签字也不等于结清,账单可能在两个月后才来。
- 只看报销比例,不看网络和免赔额。八成报销听起来很好,但如果免赔额还没走完,实际自付可能接近全额。
- 网络外的差额账单直接付了。这类账单可以先申诉,要求按协议价或当地规定重新核算,付了就等于认了。
- 把保单年度当成日历年。很多保单从生效日起算,年底并没有重置,白白多掏一次免赔额。
七、我不确定的部分
各国的保险体系差别比我写的要大。有的是保险公司直接和医院结算,你根本见不到账单;有的是你先付全款再申报;有的把门诊和住院拆成两张保单,各有各的免赔额。我给的是通用结构,不是任何一国的具体流程。
免赔额、共保比例、预授权清单这些具体数字,只在保单原文里,本文一个都给不了。急诊是否豁免预授权、差额账单是否受法律限制、网络外申诉的时限,各地规定不同,同一国家的不同州省也可能相反。文中的金额只是用来说明量级,不是报价。
这篇只讲钱怎么走,不涉及任何具体病情、治疗方案,也不对理赔结果做判断。真遇到拒付,走保单上的申诉流程,那是另一套东西。
账单付错了想追回,走的是争议流程,和信用卡盗刷那篇是同一套路径。
各家的网络划分、预授权门槛和免赔额算法都写在保单条款里,本文只讲结构。如果你对着条款算不清哪一笔该自己付,把账单上的项目编码发到联系页面,我帮你拆。