先给结论:境外卡在境内能不能用,取决于商户有没有开通外卡收单,跟你有没有绑上卡是两件事。
绑卡成功只说明「平台接受了这张卡」,不说明「商户收得下这笔钱」。我见过有人绑完卡第二天在便利店顺利付款,就以为到处都能刷,结果第三天在菜市场被拒,第五天在医院挂号机前站了二十分钟。这篇把六类场景按实际失败率从高到低排一遍,最后给一个出门前的判断流程。
一、先理解链路:一笔外卡支付要过三道关
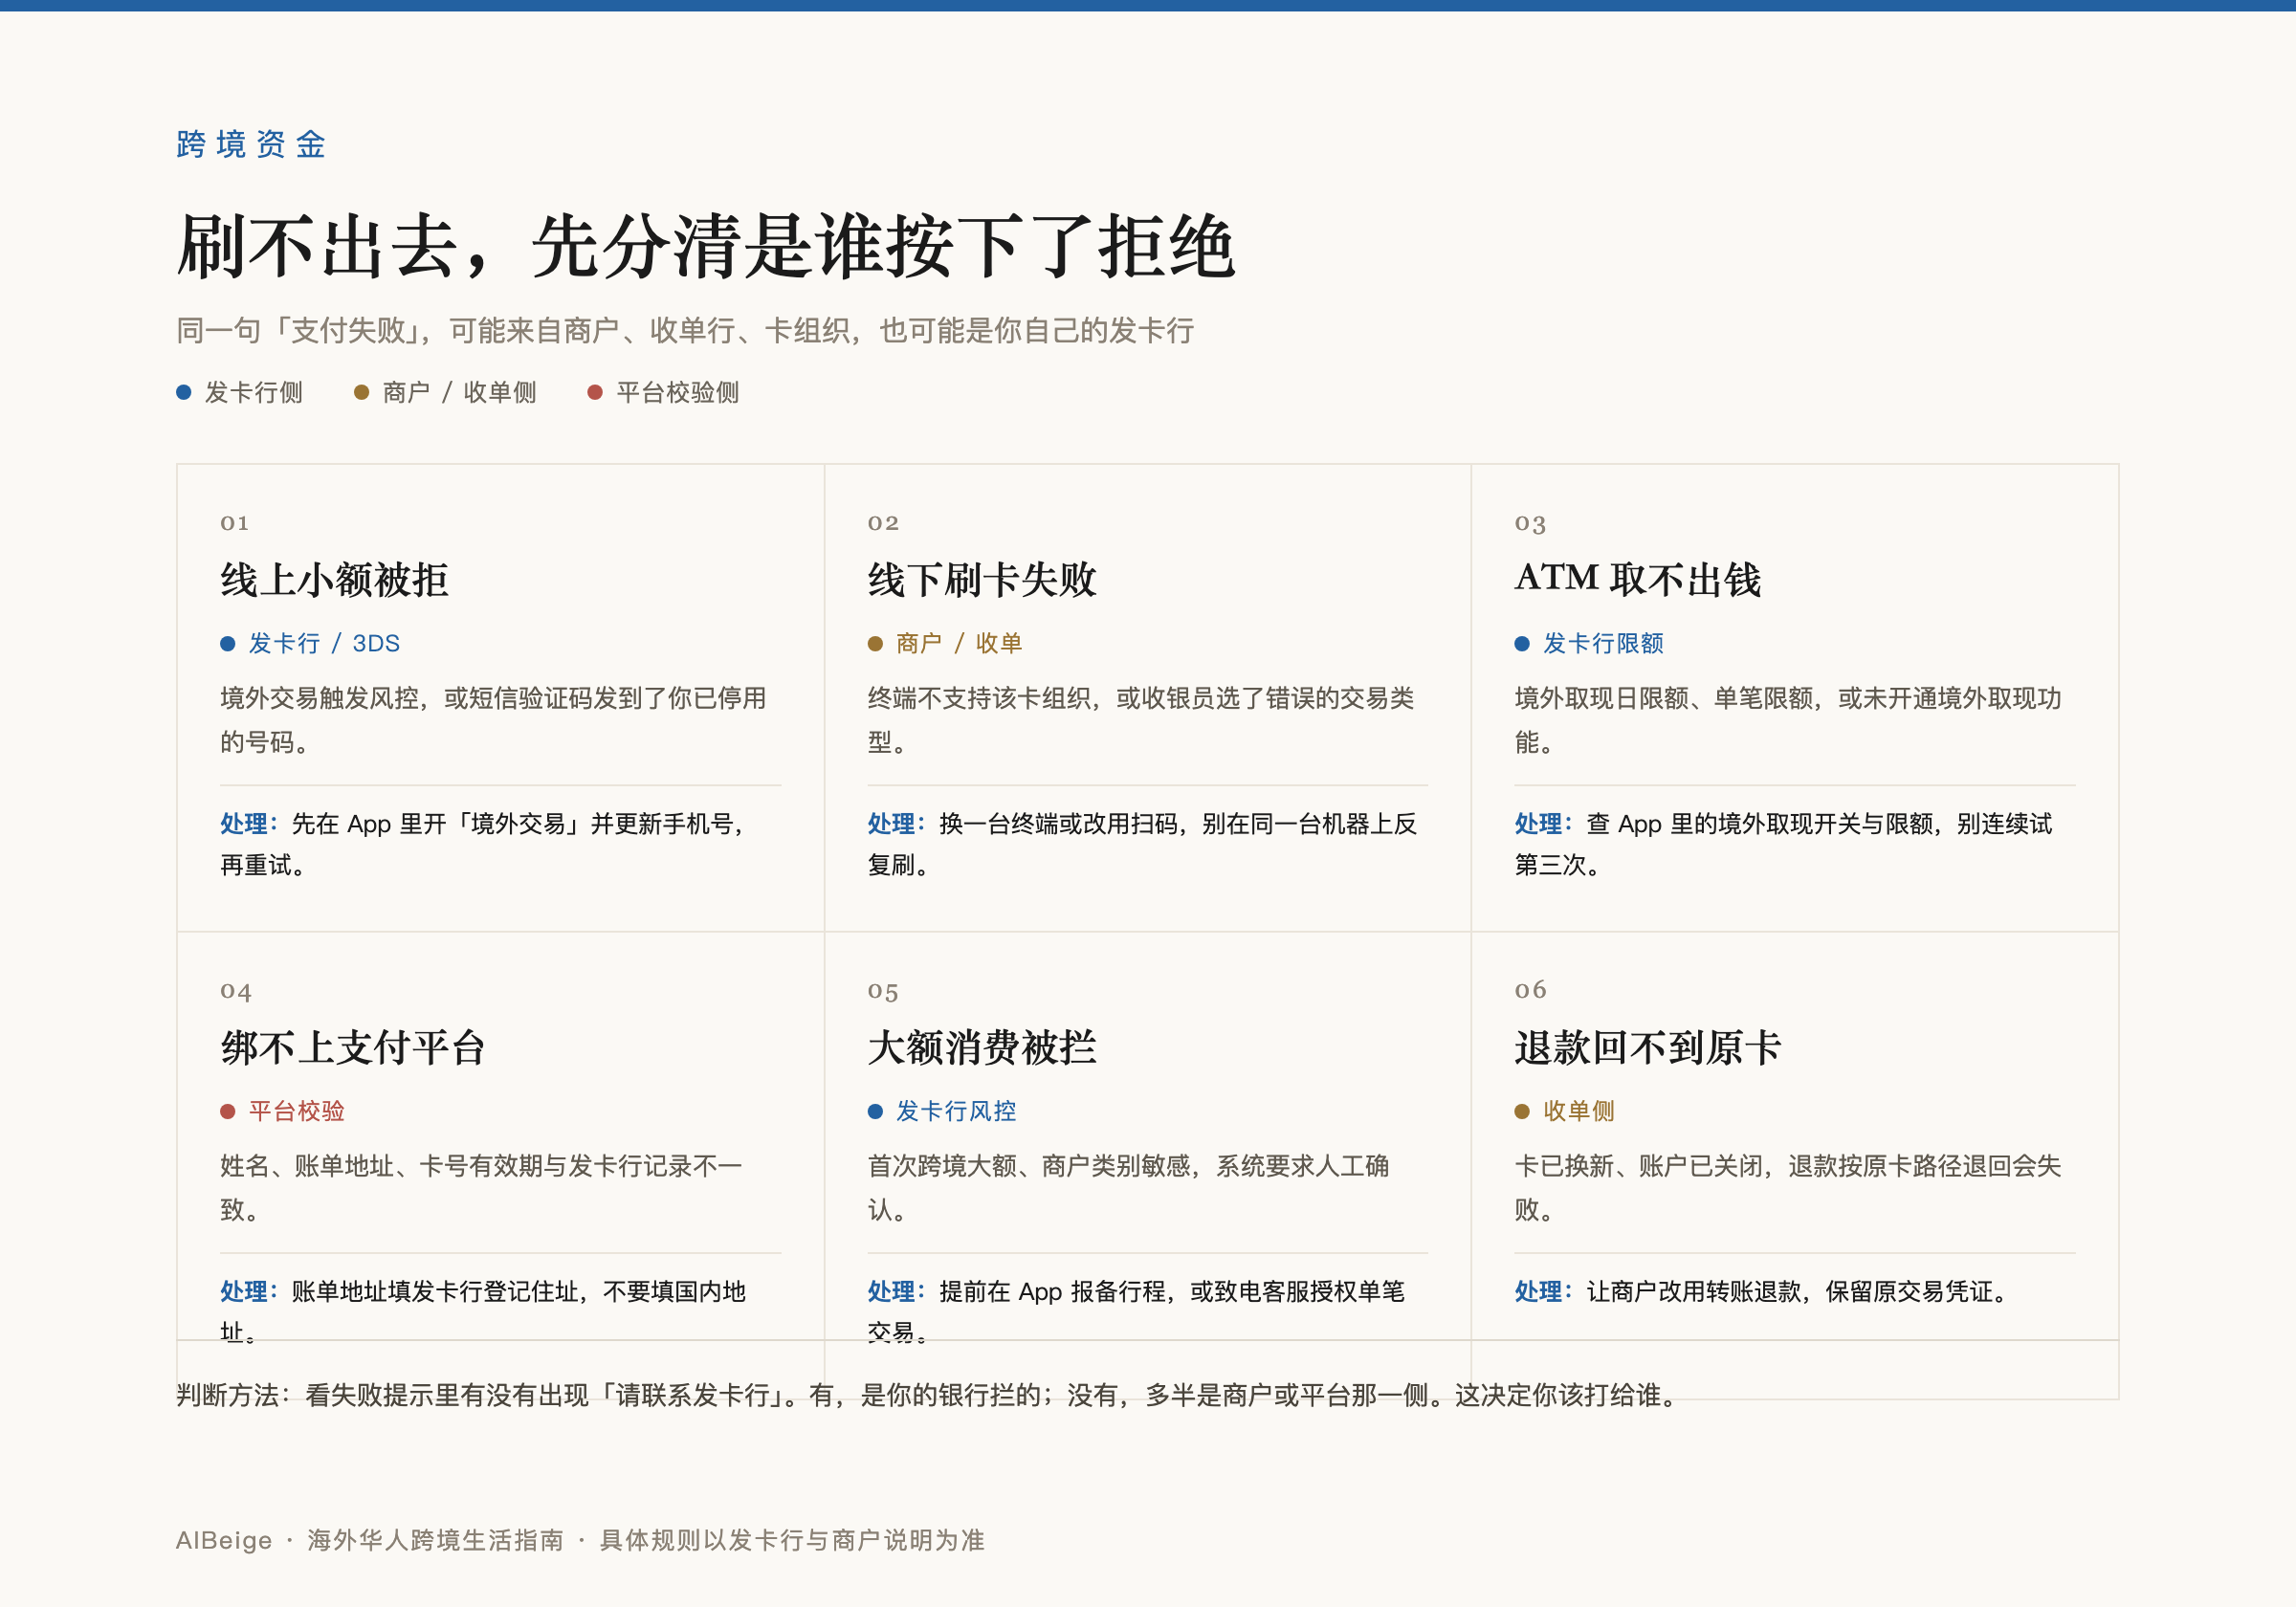
第一道是发卡行授权。你的银行要判断这笔交易像不像你本人做的。人在境外、突然出现人民币计价、商户名陌生,任何一项都可能让它先拒一次。
第二道是平台风控。支付平台会看这笔交易和你历史行为是否一致。新绑的卡、第一次大额、异地登录后立刻付款,都是高风险组合。
第三道才是商户能不能收。这一道跟前两道无关,取决于商户自己有没有申请外卡收单资质。很多小店根本没申请,你的卡再正常也付不了。
理解这个顺序的价值在于:失败的时候,你能判断该找谁。提示「交易存在风险」是前两道的问题;提示「该商户不支持」,或者干脆没反应,是第三道。
二、六类场景,按失败率排
个人收款码:一定失败
路边摊、菜市场、小店主、个人开的网店,绝大多数用个人收款码。个人收款码不支持外卡,没有例外,也没有绕过办法。应对只有一个:带现金。在很多城市,小额消费用现金仍然是最省事的选择。
小微商户:大概率失败
有营业执照但没单独开通外卡收单的小商户。判断方法很直接:看收银台上有没有 Visa / Mastercard 的标识,没有的就别试。连锁便利店、连锁餐饮通常没问题,单店和夫妻店通常不行。
交通出行:分场景
地铁公交多数支持扫码乘车,但绑定的外卡不一定能用于乘车码,部分城市还要求先充值到本地交通卡;网约车走平台内支付,一般可以;共享单车通常可以,但要绑定,个别要押金;高铁和机票的官方渠道一般支持外卡,第三方代购渠道不一定。规律是:官方 App 高于第三方,线上高于线下。
医院、政务、公共缴费:最麻烦
挂号、缴费、水电燃气、罚款,这些系统很多是在地化的老系统,外卡支持度最低。应对是提前准备一个国内支付方式:让国内亲友开一张亲情卡,或者提前把钱转进余额。
这一条值得单独强调:你可以不带现金过一周,但没办法用外卡在医院挂号。
订阅与自动扣款:容易静默失败
国内的视频、音乐、云存储订阅,很多不支持外卡扣款;支持的也可能在某个续费日静默失败——不报错,只是服务停了。等你发现时已经欠了一个月。不要用外卡绑国内自动续费,用余额,或者干脆不绑。
退款:不是失败,但会让你以为失败
退款原路退回,三到十五个工作日。这期间商户侧显示「已退款」,你这边没收到,很容易以为出了问题。另外退款退回的是原币种,按退款当天的汇率折算——你付的时候按 A 汇率扣人民币,退的时候按 B 汇率折回外币,中间会有汇兑差额。金额大的时候这笔差额看得见,它不是平台扣的。
三、两笔容易被忽略的成本
手续费。境外卡消费通常按比例收,二百元以下的小额有时免收,这个分界各平台会调整,以 App 内说明为准。单笔看起来不多,累积起来是实打实的支出。
汇率。结算走的不是新闻里那个中间价,是含点差的报价。同一天不同平台能差出百分之零点几,金额大时值得比一比。
这两笔成本有个共同点:都在交易完成之后才显示,事前看不到。所以比较「哪个平台划算」时,别只看付款瞬间的数字,要看结算后的实际入账金额。同一个商户、同一天,两张不同的卡,最终扣掉的钱可能差出一顿饭。
四、出门前的五步判断
这个流程不需要记商户类型,只需要按顺序问自己五个问题,多数情况下问到第二个就有答案了。
- 收银台有 Visa / Mastercard 标识吗?没有,换现金或让同行的人付。
- 是个人收款码吗?是,一定不行,别浪费时间。
- 是官方 App 内支付吗?是,大概率可以。
- 是政务、医疗、公共缴费吗?是,提前准备国内支付方式。
- 以上都不确定,先付一笔小额试,别第一次就刷大额。
五、我不确定的部分
各城市交通系统的外卡支持差异很大,而且一直在变,本文不给具体城市清单,给了也很快过期。商户是否开通外卡收单取决于商户自己申请,没有公开查询入口,只能现场看标识。
「二百元以下免手续费」这个分界来自我看到的说明,不保证现在仍然成立。各家发卡行对境外交易的拦截策略也不同,同一张卡在不同人手里表现可能完全不一样。
最后提醒一句:不要因为一次失败就断定「这张卡在国内没用」。同一个城市里,能刷的地方和不能刷的地方往往隔一条街,先摸清自己常去的几个点,比背一份通用清单实用。
两个平台对境外卡的绑定规则不同,绑卡之前先对照这篇。
六类场景里,最容易被误判成「卡坏了」的是风控拦截。如果你照上面排查完仍然刷不出,把失败提示原文、商户类型和卡种(不用卡号)写下来,从联系页面发我。