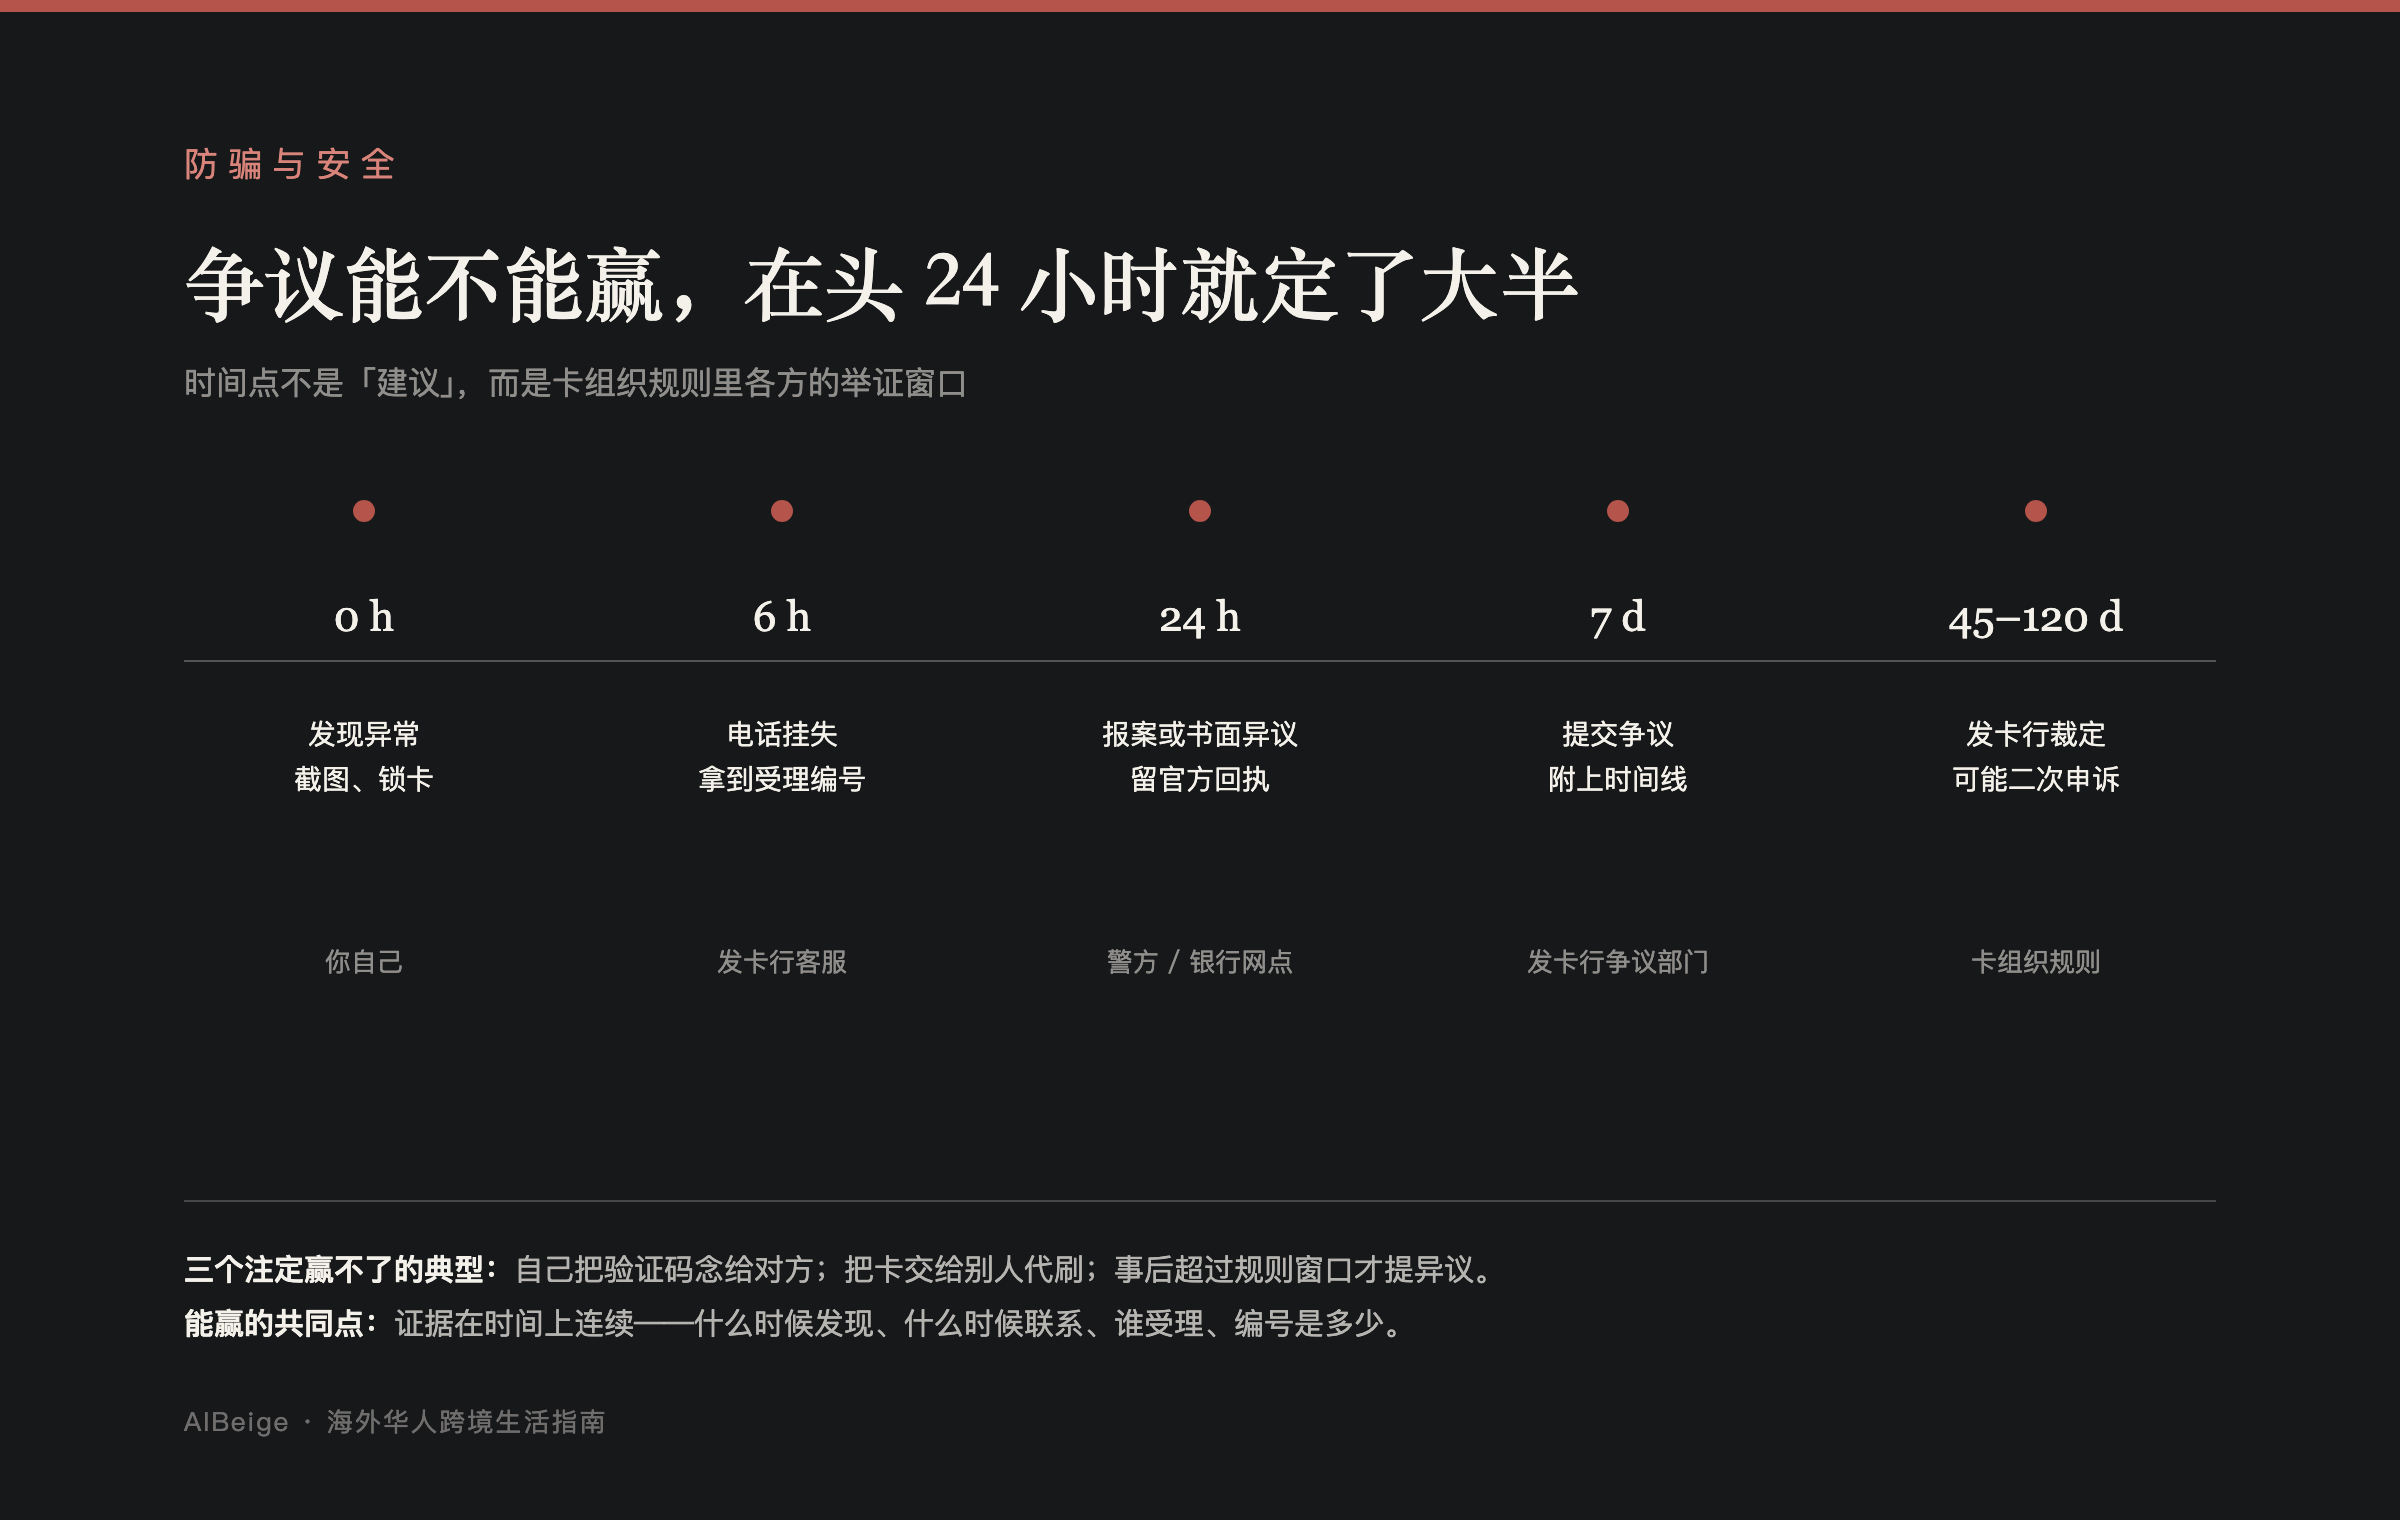
网上流传一个说法:盗刷之后有「黄金 24 小时」,过了这个窗口就追不回来。这个说法不准确。发卡行的争议受理窗口通常以月计,真正有时间压力的只有一件事——别让第二笔、第三笔继续刷出去。
顺序错了,后果比慢一点严重得多。下面按时间推进讲,每一步都说明为什么是这个位置。
一、头两小时:先锁卡,别先打电话
几乎所有银行 App 都有「一键锁卡」或「暂停卡片使用」。看到陌生扣款提醒的第一分钟,做的是这个动作,不是拨客服电话。
原因很实际:客服排队十分钟起步,而第二笔盗刷往往就发生在你排队的时候。锁卡是即时生效的,先止损,再处理。
锁卡之后不要急着重置密码或重新激活。在争议走完之前,让这张卡保持停用状态——重新激活等于把口子又开了一次。
二、当天:截的不是可疑那一笔,是全部
这一步最容易做错。多数人只截了「我觉得不对」的那一笔,等到需要证明「我当时不在那个国家」时,才发现证据链是断的。
完整的证据至少有四层:
- 交易明细:金额、时间、商户名、地点、卡号后四位,逐笔截。
- 消费提醒:手机里的推送记录,它带时间戳,比截图明细更有说服力。
- 不在场证明:机票、酒店订单、当天的定位记录、本地消费小票。有一样就够,两样更好。
- 与银行的沟通记录:通话时间、工单号、对方工号。
截图之后立刻归档,别留在相册里靠翻找。争议处理可能拖一个月,那时候你的相册里已经多了几千张图。
三、打电话时说什么
关键的一句是:我要发起交易争议(dispute / chargeback),不是挂失补卡。
这两句话触发的流程不一样。挂失补卡解决的是「这张卡不能用了」,争议解决的是「这几笔钱不是我花的」。你要的是后者,但很多人张口就是「我的卡被盗了」,然后被送进了挂失流程。
接通后一次说清四件事:哪几笔不是你本人消费,逐笔报;卡是否还在你手上;你当时在什么时间、什么地点;你要求的是争议,不是补卡。
结束前记下工单号和接线员工号。后面每一次跟进都引用这个号,否则每次都要从头讲一遍。
有一句话别说:「可能是我的信息泄漏了」。这句话在现场听起来像自责,在流程里会被记成「持卡人无法排除自身过失」,后面解释成本会高很多。你要陈述的是事实——哪几笔不是我花的、我人在哪、我什么时候发现的——不是猜测。
四、报警的作用是「留痕」,不是「破案」
这类案子基本抓不到人,报警的价值不在这里。它的作用是拿到一份第三方书面记录,证明你在发现之后第一时间报了案。发卡行处理争议时会看这份东西,尤其是金额较大的时候。
多数地方可以在线报案并拿到回执编号,不必跑一趟警局。回执编号和报案时间要保存好,和前面的截图放在一起。
五、四种基本赢不了的情形
争议不是「我说不是我刷的就行」,它有明确的举证规则。以下四种,胜算极低:
交易通过了 3D Secure 验证。你收到验证码并输入了,或者在 App 里点了确认支付,发卡行会认定这笔是你授权的。这是绝大多数骗局的入口——冒充客服、冒充银行、冒充使领馆,目的都是让你念出那六位数字。记住一条:正规机构在任何情况下都不会向你索要短信验证码。
卡片在场且密码正确。芯片、插卡、挥卡,加上输对了密码,举证责任几乎完全在你。除非能证明卡当时不在你身边,否则追回概率很低。
时限已过。卡组织层面的争议基准大致以 120 天计,从交易日起算,但发卡行内部要求的时限通常短得多,有的只给 30 天。拖两个月才联系银行,很可能已经没得争。
你已经私下和「商户」达成退款。骗子常主动说「我们给你退款,你先把争议撤了」。你撤了,对方就消失,而且争议撤回后不能重新提交。这一条栽的人最多。
六、几句实话
- 小额盗刷不是小事。几美元的扣款通常是卡片信息泄漏后的测试,测通了才会来大的。
- 不要自己联系商户。联系不上;能联系上的,多半是骗子伪装的。
- 卡号、CVV、验证码,不发给任何人,包括自称银行风控部门的人。
- 虚拟卡是一次性优势。线上订阅、试用、陌生站点付款,用可销毁的虚拟卡号,泄漏了也不影响主卡。
- 争议期间别用这张卡。哪怕银行给你发了新卡,旧卡上的争议还在走,重新激活或继续使用会让「卡不在你控制下」这个前提变得可疑。
七、我不确定的部分
各发卡行的受理窗口差异很大,120 天是卡组织层面的基准,不代表你的银行给你的时限,实际以你手上的协议为准。不同国家对「卡片在场」争议的举证要求也不同,欧美与亚洲的银行做法不完全一样,我无法给出统一标准。
争议成功后的退款到账时间取决于清算路径,我见过的区间从三天到四十五天都有,这个跨度大到没法作为预期。文中提到的「30 天内部时限」是常见做法,不是普遍规定。
盗刷和盗号常常是同一条链上的两步,伪造通知那一篇讲的是前一半。
文中时限来自卡组织的公开争议规则,具体以发卡行条款为准。如果你的争议已经超期,或者银行两次答复互相矛盾,把时间线和当时的沟通记录整理好,从联系页面发我,我帮你看是卡在时限还是卡在证据。